5G与云计算融合下的全球云计算设备销售产业链研究
摘要
本报告聚焦于5G与云计算深度融合背景下,全球云计算设备销售产业链的现状、结构与趋势。报告首先梳理云计算设备在5G时代的重新定位,随后从上游核心硬件、中游整机制造与分销、下游行业应用三个维度解构产业链,并分析全球主要区域市场特征与竞争格局。研究表明,5G驱动的边缘计算与云网协同正推动设备销售从通用服务器向异构算力、边缘一体机等多元化产品演进,销售模式亦从硬件交付转向“设备+服务”一体化。报告提出产业链协同、绿色低碳与供应链韧性等关键趋势与建议。
一、引言:5G与云计算融合重塑设备销售逻辑
5G网络的高带宽、低时延、大连接特性,使云计算从集中式数据中心向“中心+边缘”分布式架构扩展,云计算设备的内涵随之发生深刻变化。传统云计算设备以通用服务器、存储阵列和网络设备为主,而在5G时代,边缘计算节点、AI推理服务器、云网融合一体机等新型设备需求激增,设备销售不再仅是硬件交易,而是与网络连接、算力调度、行业解决方案深度绑定。全球云计算设备销售产业链因此呈现出上游技术壁垒加深、中游整合加速、下游场景碎片化的特征,值得系统研究。
二、云计算设备在5G时代的重新定位
2.1 从通用算力到异构算力
5G应用如超高清视频、工业视觉、车联网等对算力类型提出差异化需求,推动CPU、GPU、FPGA、ASIC等异构计算设备销售占比提升。设备销售商需具备多算力平台整合能力。
### 2.2 从中心集中到边缘分布
5G边缘计算将部分云功能下沉至靠近用户的边缘节点,催生边缘服务器、微型数据中心、5G MEC一体机等新品类销售。这类设备通常要求低功耗、宽温、小型化,销售渠道与交付模式有别于传统数据中心设备。
### 2.3 从硬件交付到云网融合服务
设备销售日益嵌入“连接+算力”套餐,运营商与云服务商联合采购或代销成为重要渠道,销售合同常包含网络切片配置、云管理平台订阅等服务内容。
三、全球云计算设备销售产业链结构
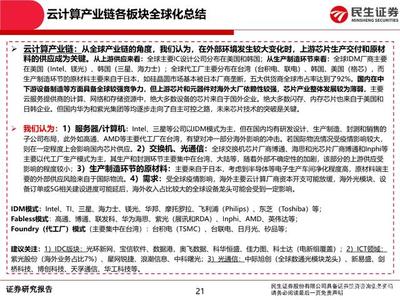
3.1 上游:核心硬件与关键元器件
上游主要包括计算芯片(Intel、AMD、NVIDIA、ARM架构厂商等)、存储芯片与介质(三星、SK海力士、美光等)、网络芯片与光模块(Broadcom、Marvell、光迅等)、电源与散热模组。5G边缘设备对高集成度SoC、低功耗器件需求增长,上游厂商通过参考设计与生态绑定影响中游设备销售的产品定义。
### 3.2 中游:整机制造与分销
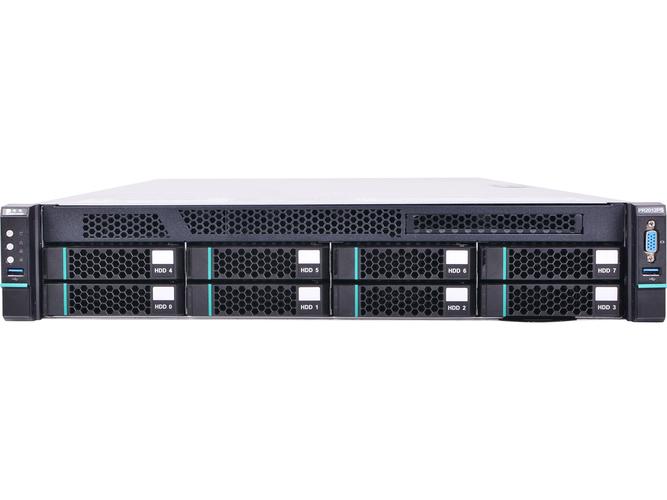
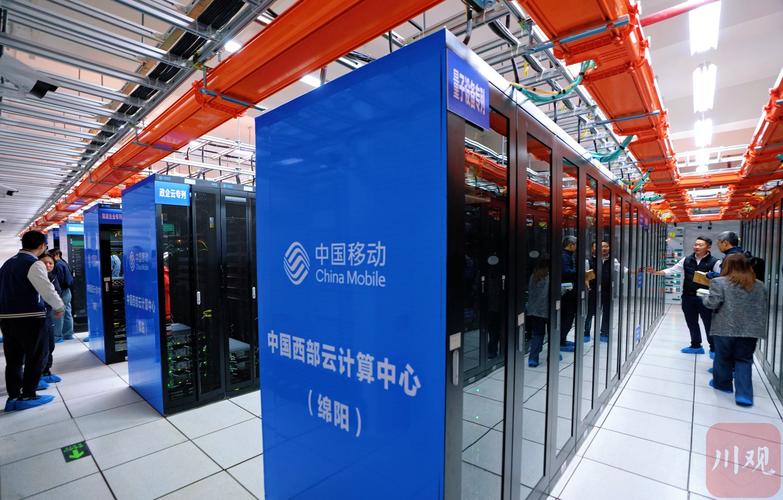
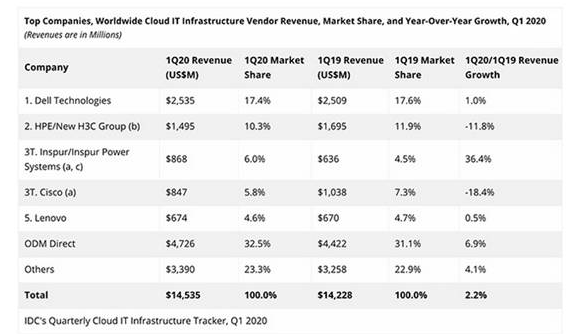
中游涵盖服务器整机厂商(Dell、HPE、浪潮、联想、超聚变等)、边缘计算设备厂商、云网融合一体机供应商,以及分布广泛的渠道分销商与系统集成商。销售模式包括直销大客户、渠道分销和OEM/ODM。5G背景下,运营商成为重要销售出口,通过集采推动边缘设备规模化落地。
### 3.3 下游:行业应用与需求主体
下游需求主体包括云服务商(AWS、Azure、阿里云、腾讯云等)、电信运营商(用于MEC与网络云)、互联网与金融企业、工业制造、智慧城市与交通等。5G行业应用项目多以“设备+网络+平台”打包采购,设备销售与项目制交付紧密结合。
四、全球主要区域市场分析
4.1 北美市场
北美云计算设备销售规模领先,超大规模云服务商与芯片厂商协同紧密,5G边缘设备销售以运营商与云商合作为主,销售强调软件生态与总体拥有成本。
### 4.2 欧洲市场
欧洲市场重视数据主权与绿色能效,设备销售需满足能效标签与开放接口要求,边缘设备销售与行业专网建设同步推进,渠道上系统集成商话语权较强。
### 4.3 亚太市场
亚太地区尤其是中国市场,5G基站规模与行业应用试点丰富,运营商集采模式对边缘计算设备销售拉动显著。中国本土服务器厂商在整机制造与渠道覆盖上具备优势,同时ODM直销云商模式占比高。
### 4.4 其他新兴市场
中东、拉美等地区5G建设起步,云计算设备销售多随国家级数据中心与智慧城市项目进入,设备销售与融资租赁、运营分成等模式结合。
五、竞争格局与销售模式演变
5.1 竞争格局
全球云计算设备销售市场集中度较高,通用服务器领域头部厂商份额稳定,但边缘计算设备市场尚处成长期,运营商、云商、传统设备商与初创企业多方竞合。芯片厂商通过认证体系与联合销售影响下游设备销售选择。
### 5.2 销售模式演变
- 直销大客户与定制化ODM:云服务商倾向于直接向ODM厂商采购定制服务器,压缩中间环节。
- 运营商集采:5G边缘设备通过运营商集中采购,设备商需适配运营商云网标准。
- 渠道与解决方案销售:通过系统集成商将设备嵌入行业解决方案,销售附加值提升。
- 订阅式与即服务模式:设备销售与云管理服务打包,出现“按算力付费”的设备即服务模式。
六、关键趋势与挑战
6.1 趋势
- 边缘设备销售规模化:随着5G行业应用复制推广,边缘计算一体机与微型数据中心销售将快速增长。
- 软硬一体销售:设备销售与云平台订阅绑定,销售考核从出货量转向激活算力规模。
- 绿色低碳导向:液冷、高能效设备成为销售卖点,能效指标纳入采购评分。
- 供应链区域化:设备制造与销售受地缘政治与贸易政策影响,区域化供应链布局加速。
### 6.2 挑战
- 标准碎片化:边缘设备接口与管理标准不统一,增加销售方案复杂度。
- 渠道利润压力:硬件毛利下行,渠道商需向服务转型。
- 交付与运维能力:边缘设备分布广,销售后运维能力成为客户决策关键。
七、结论与建议
5G与云计算融合正重塑全球云计算设备销售产业链:上游芯片与器件定义设备形态,中游整机与渠道加速整合,下游行业项目驱动销售方式向“设备+服务”转型。建议设备销售企业:一是强化与芯片厂商和运营商的生态协同,提前布局边缘设备产品线;二是构建覆盖交付、运维与算力运营的服务能力,提升销售附加值;三是关注区域化供应链与绿色能效要求,优化全球销售网络布局;四是探索设备即服务等新型销售模式,以适应云网融合时代的客户采购习惯。
如若转载,请注明出处:http://www.ryfgalz.com/product/10.html
更新时间:2026-11-01 12:43:42